글쓴이 이름: 머니컴퍼스

보험 썸네일
▼ 금융상품

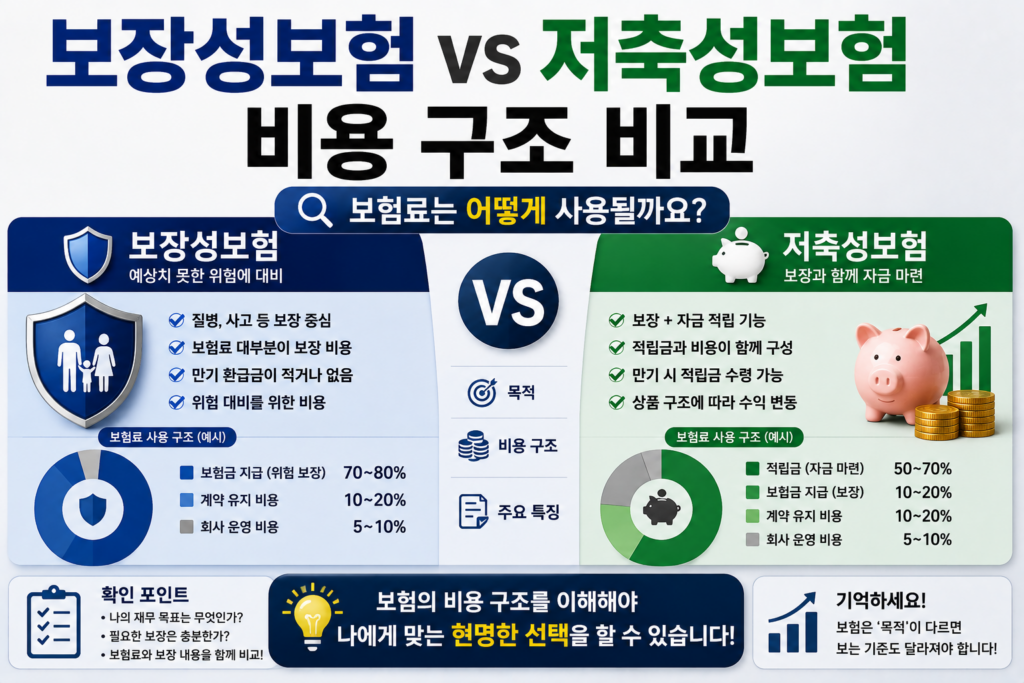
보장성보험과 저축성보험의 비용 구조 비교

보험은 미래의 다양한 위험에 대비하기 위한 대표적인 금융상품인데요. 그러나 모든 보험이 같은 목적을 가진 것은 아닙니다. 보험은 크게 보장성보험과 저축성보험으로 구분되며, 두 상품은 가입 목적뿐 아니라 비용이 구성되는 방식에도 차이가 있습니다. 많은 사람들이 보험을 선택할 때 월 보험료나 만기 환급 여부만 확인하는 경우가 많아요. 그러나 보험을 효율적으로 활용하려면 보험료가 어떤 구조로 사용되는지 알아야 합니다. 비용 […]
무이자할부 썸네일
▼ 금융상품

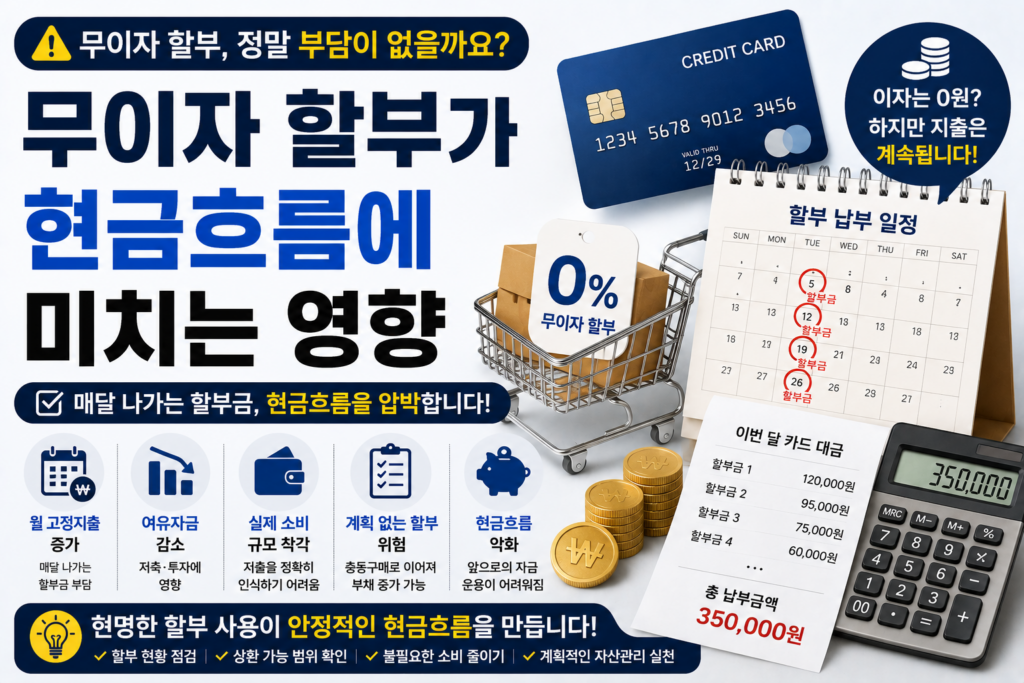
무이자 할부가 현금흐름에 미치는 영향

무이자 할부는 신용카드 이용자가 가장 자주 활용하는 결제 방식 가운데 하나입니다. 목돈이 필요한 상품을 구매할 때 이자 부담 없이 결제 금액을 나누어 납부할 수 있다는 점에서 많은 사람들이 선호합니다. 겉으로 보면 무이자 할부는 비용 부담이 없는 합리적인 결제 방법처럼 보입니다. 그러나 무이자라는 이유만으로 무조건 유리한 것은 아닌데요. 할부 기간 동안 매달 결제해야 하는 금액이 계속 […]

연회비 썸네일
▼ 금융상품

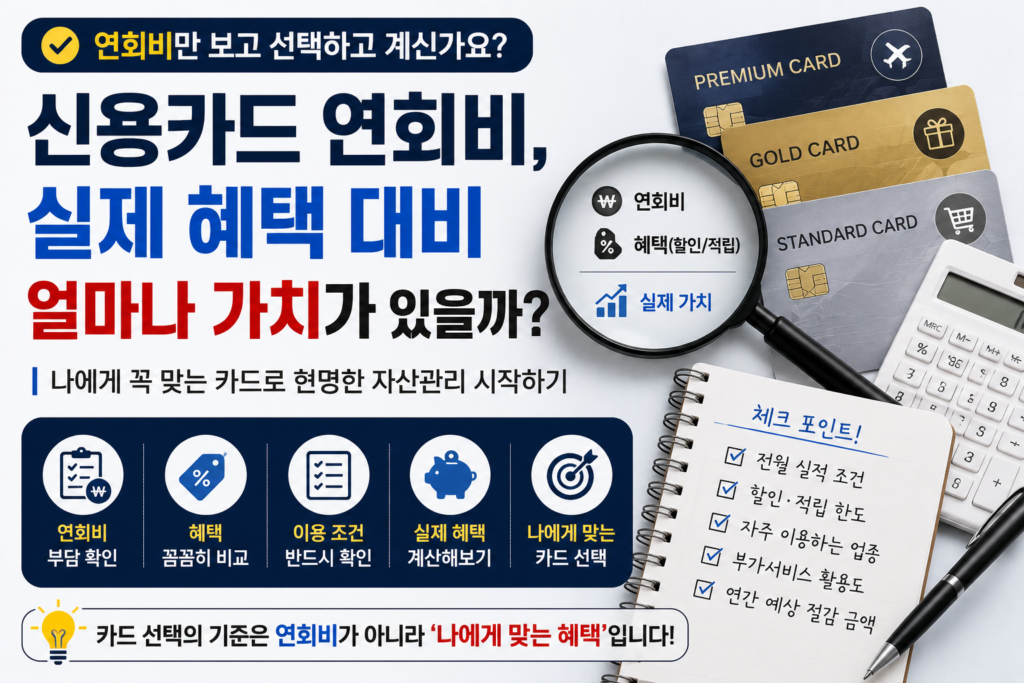
신용카드 연회비, 실제 혜택 대비 얼마나 가치가 있을까?

신용카드를 선택할 때 많은 사람들이 제일 먼저 확인하는 요소 가운데 하나가 연회비인데요. 연회비가 저렴한 카드는 부담이 적어 보이고, 반대로 연회비가 높은 카드는 더 많은 혜택을 제공할 것이라는 기대를 하게 됩니다. 하지만 연회비가 높다고 해서 모든 사람에게 유리한 카드는 아닙니다. 제공되는 혜택을 충분히 활용하지 못한다면 연회비는 그저 낭비되는 비용으로 남을 수 있으며, 오히려 자산관리에 부담이 될 […]

중도해지 썸네일
▼ 금융상품

중도해지가 금융상품 수익률에 미치는 영향

금융상품에 가입할 때 사람들은 대부분 금리와 예상 수익률을 가장 먼저 확인합니다. 하지만 높은 금리의 상품을 선택했다고 해서 반드시 기대한 수익을 얻는 것은 아닌데요. 금융상품을 만기까지 유지하지 못하고 중도해지하게 되면 약정된 수익률이 아닌 별도의 기준이 적용되는 사례가 많기 때문입니다. 실제로 예금이나 적금을 가입한 뒤 갑작스럽게 자금이 필요해 중도해지를 경험하는 사례는 흔합니다. 이때 많은 사람들이 “생각보다 이자가 […]

적기 만기금액 썸네일
▼ 금융상품

적금 만기금액이 예상보다 적은 이유와 실제 수익 계산법

적금은 꾸준한 저축 습관을 만들고 목돈을 마련하기 위한 대표적인 금융상품입니다. 매달 일정 금액을 납입하면 만기 시 원금과 이자를 함께 받을 수 있어 사회초년생부터 은퇴를 준비하는 사람까지 폭넓게 활용하고 있습니다. 하지만 적금이 만기된 후 예상했던 금액보다 실제 수령액이 적어 실망하는 사례가 많은데요. 분명 높은 금리를 보고 가입했는데 왜 이런 차이가 발생하는 것일까요? 이는 적금의 구조와 실제 […]

실효수익률 썸네일
▼ 금융상품

예금 금리보다 세후 실효수익률이 중요한 이유

예금 상품을 선택할 때 가장 먼저 확인하는 정보는 대부분 금리일 텐데요. 은행 홈페이지나 금융상품 비교 사이트에서도 제일 눈에 띄는 항목은 연이율이며, 높은 금리를 제공하는 상품일수록 더 좋은 상품이라고 생각하기 쉽습니다. 하지만 실제로 자산을 관리하는 관점에서는 금리만으로 상품을 비교하는 것은 한계가 있습니다. 같은 연이율이라도 세금이 얼마나 부과되는지, 우대금리를 받을 수 있는지, 가입 조건은 무엇인지에 따라 최종적으로 […]

위로 스크롤