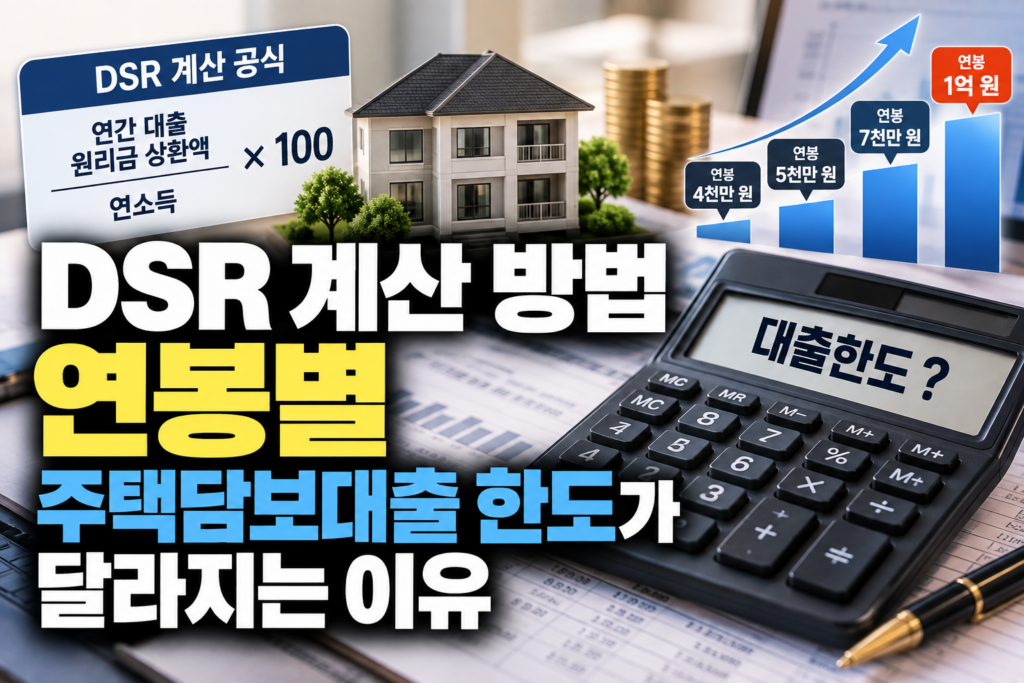
DSR 계산 방법, 연봉별 주택담보대출 한도가 달라지는 이유
DSR 계산 방법을 이해하면 같은 가격의 아파트를 구입하더라도 사람마다 주택담보대출 한도가 다른 이유를 알 수 있습니다. DSR은 연소득 대비 연간 […]
DSR 계산 방법을 이해하면 같은 가격의 아파트를 구입하더라도 사람마다 주택담보대출 한도가 다른 이유를 알 수 있습니다. DSR은 연소득 대비 연간 […]
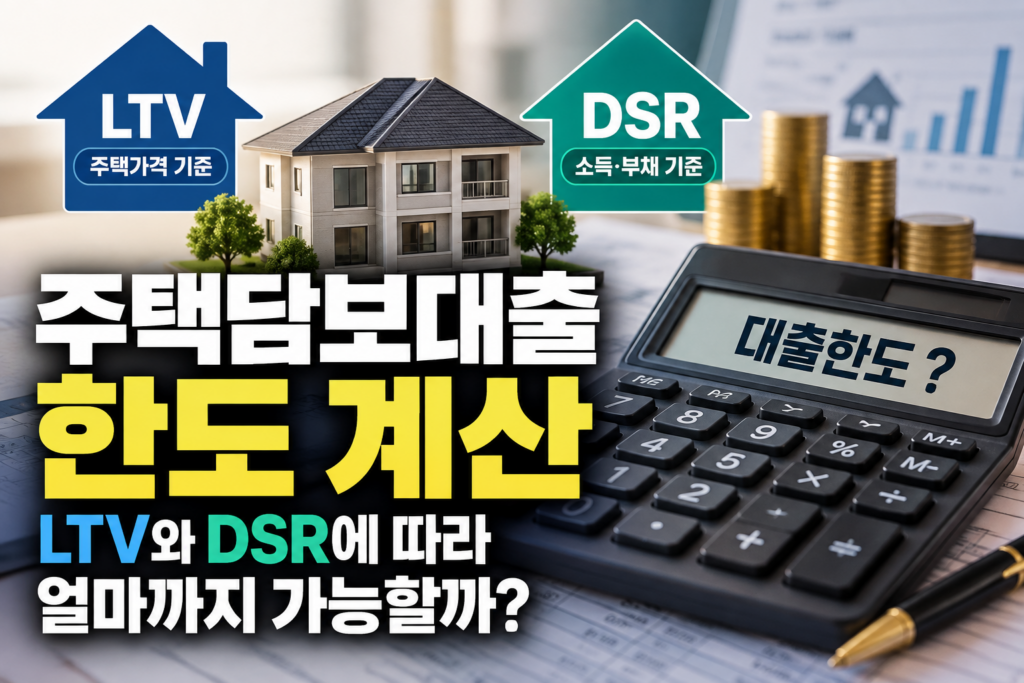
주택담보대출 한도 계산은 집값에 LTV 비율을 곱하는 것만으로 결정되지 않습니다. 주택가격을 기준으로 하는 LTV와 소득·기존 부채를 반영하는 DSR을 함께 적용하며, […]
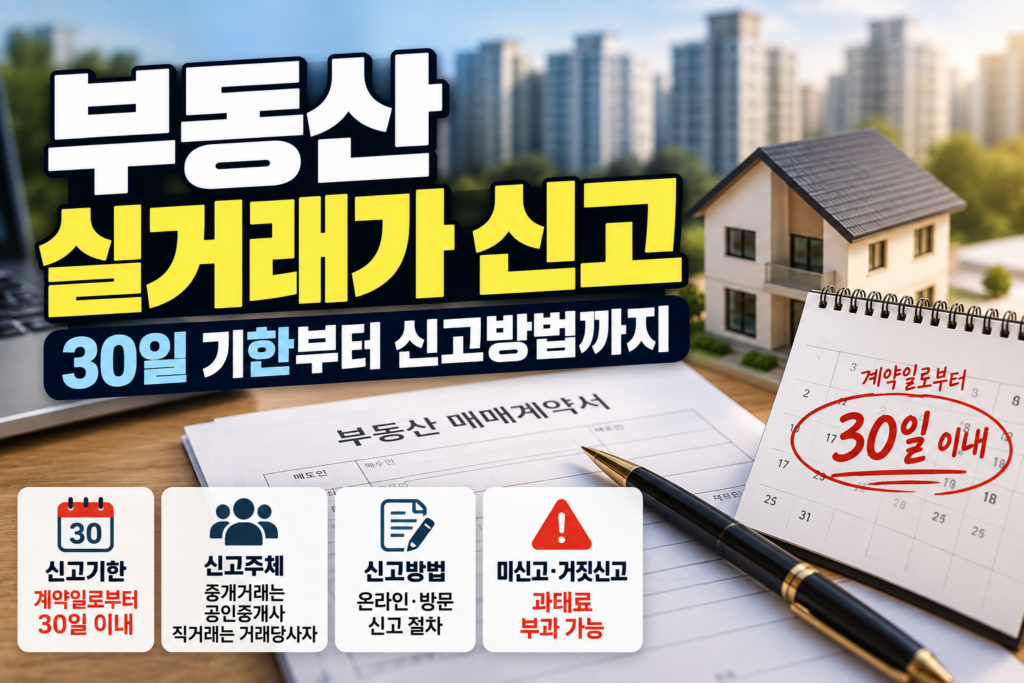
부동산 실거래가 신고는 부동산 매매계약을 체결한 뒤 실제 거래가격과 계약 내용을 관할 신고관청에 알리는 절차입니다. 계약 체결일부터 30일 이내 신고해야 […]
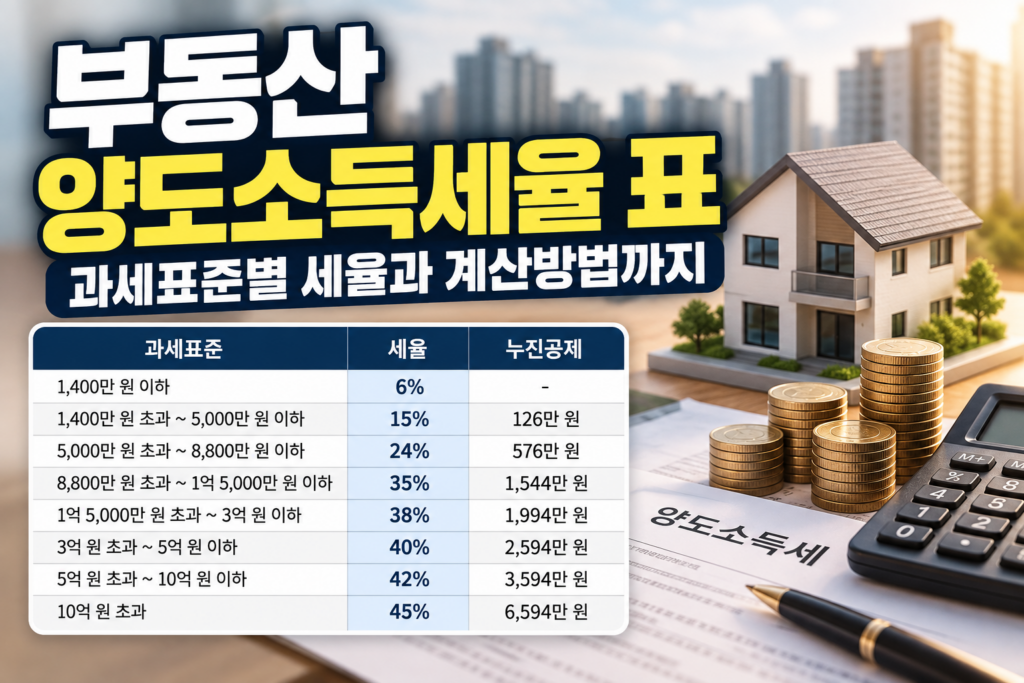
부동산을 팔아 이익이 발생하면 양도소득세가 신경 쓰이실 겁니다. 집을 산 가격보다 비싸게 팔았다고 해서 차익 전체에 하나의 세율을 적용하는 것은 […]
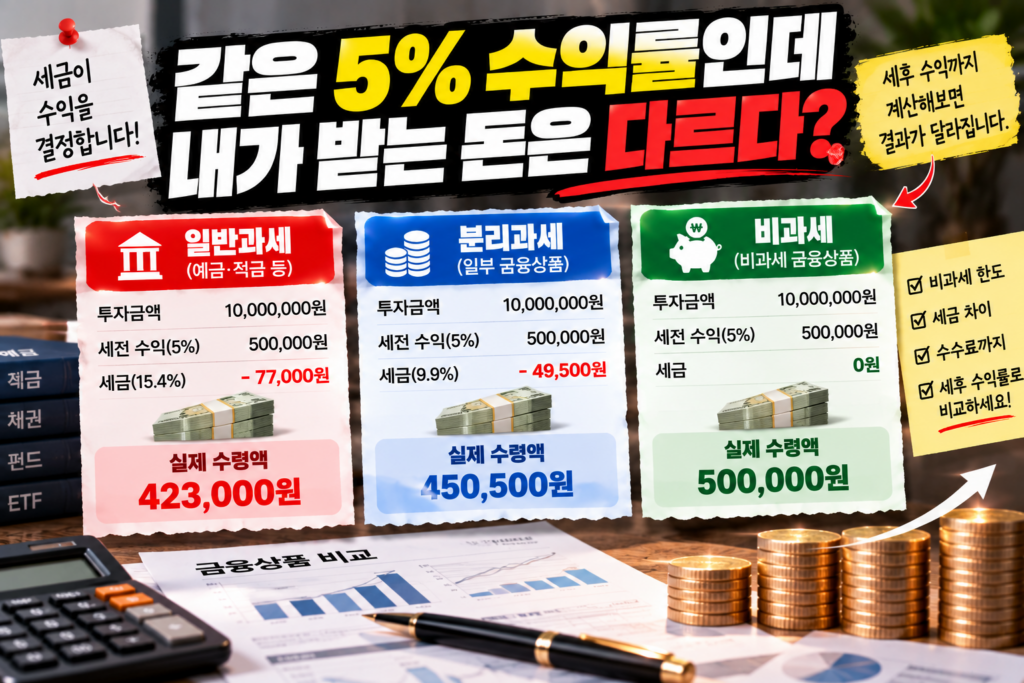
비과세·분리과세·일반과세 금융상품은 같은 세전수익률을 기록해도 과세 방식에 따라 실제 손에 남는 금액이 달라집니다. 금융상품을 비교할 때는 표시된 금리나 수익률만 볼 […]
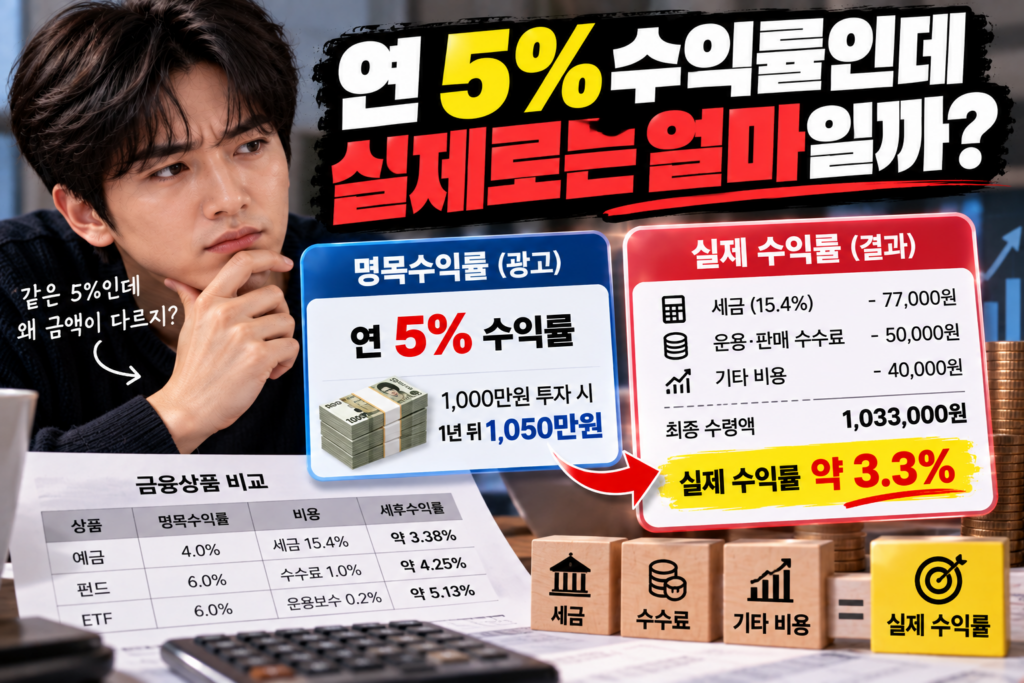
금융상품 명목수익률은 투자 과정에서 발생하는 세금과 각종 비용을 반영하기 전의 수익률이므로 실제 자산 증가율과 차이가 생길 수 있습니다. 예금·채권·펀드·ETF처럼 구조가 […]
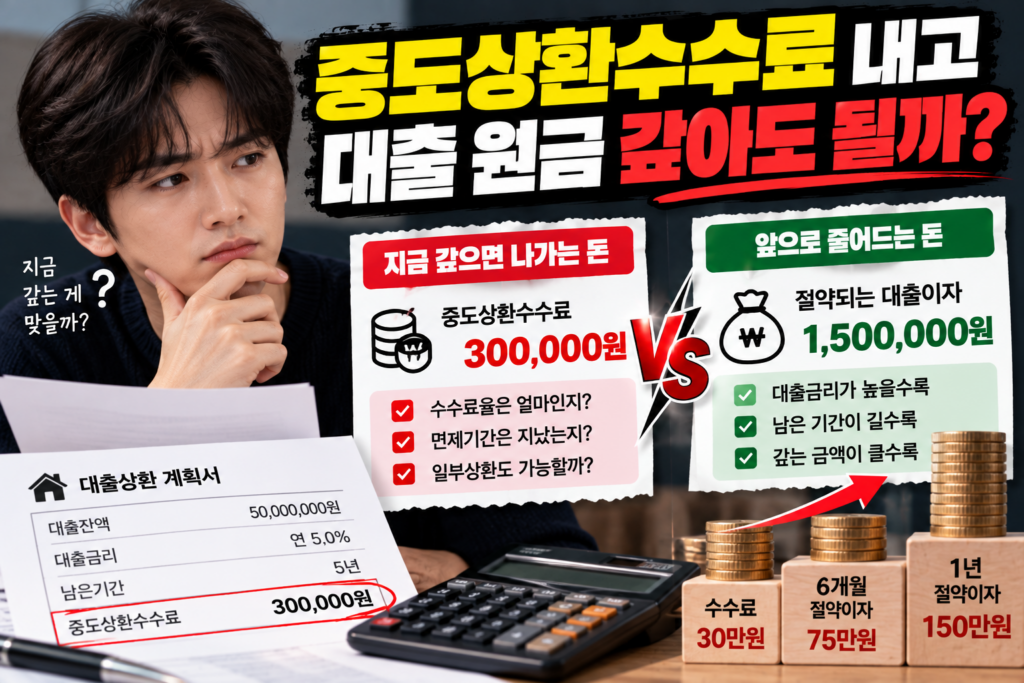
대출 중도상환수수료를 내고 원금을 미리 갚을 때는 수수료 자체보다 앞으로 줄어드는 대출이자를 함께 계산해야 합니다. 중도상환수수료가 발생하더라도 남은 대출기간이 길거나 […]
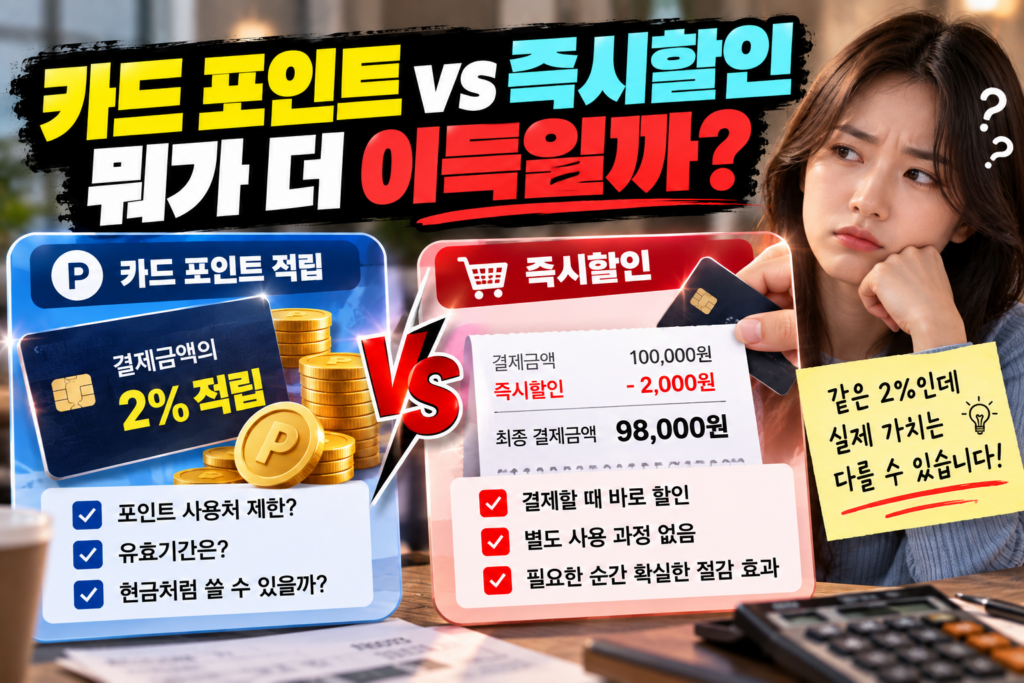
카드 포인트와 즉시할인은 같은 비율의 혜택이라도 실제 경제적 가치가 달라질 수 있습니다. 즉시할인은 결제금액에서 바로 차감되지만 포인트는 적립한도, 사용처, 유효기간, […]
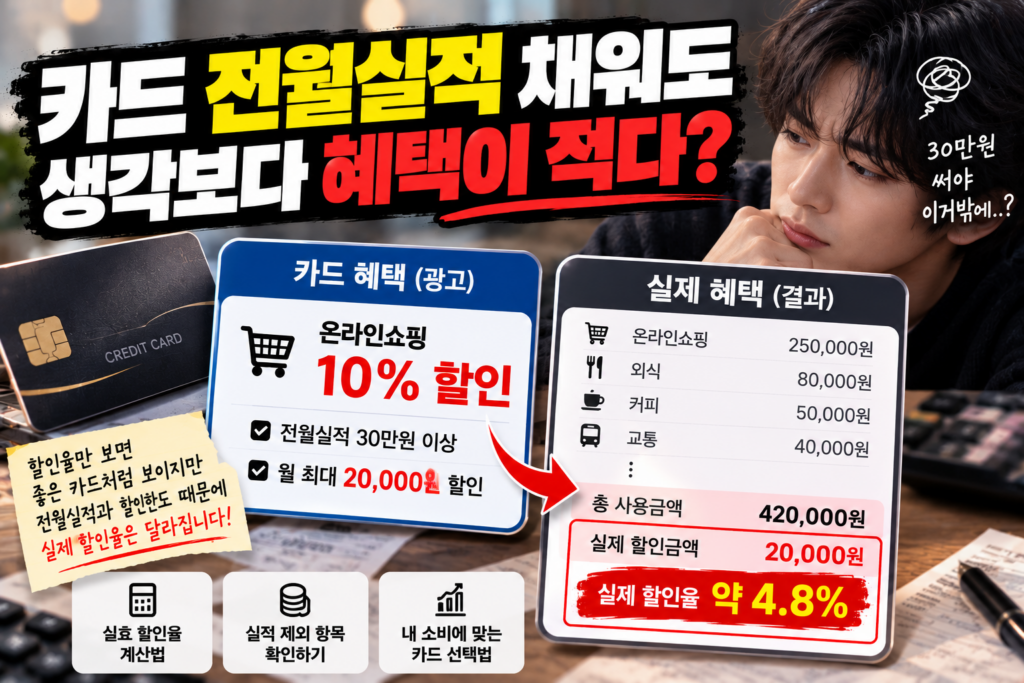
신용카드 전월실적은 카드 혜택을 받기 위해 일정 금액 이상을 먼저 사용하도록 설정한 조건입니다. 월 최대 할인액이 커 보여도 전월실적을 채우기 […]
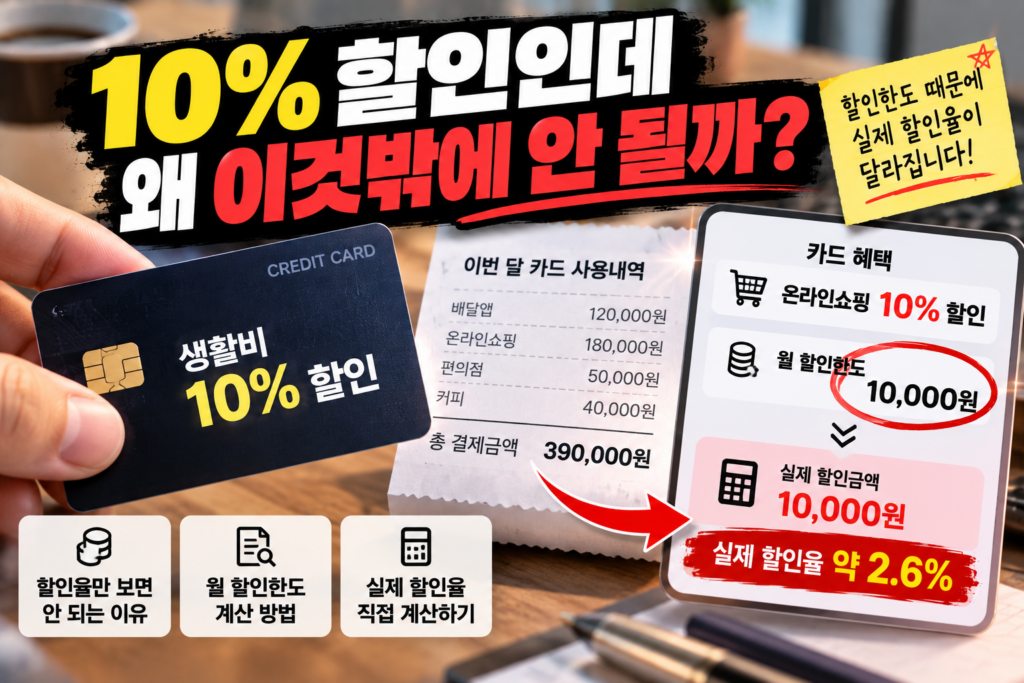
신용카드 할인한도는 카드에 표시된 할인율을 실제 혜택과 다르게 만드는 핵심 조건입니다. 결제금액의 10%를 할인하는 카드라도 월 할인한도가 1만원이라면 일정 금액을 […]